Une carrière entière au SMIC permet-elle de se constituer une retraite suffisante ? C’est une question importante pour les salariés qui souhaitent anticiper leur niveau de revenus à la retraite.
Le système français repose principalement sur la retraite par répartition : les cotisations versées aujourd’hui servent notamment à financer les pensions des retraités actuels. À l’inverse, dans un système de capitalisation, une partie de l’épargne est investie pendant la carrière afin de constituer progressivement un capital pour sa propre retraite.
Une simulation publiée en septembre 2026 s’intéresse à un cas théorique : celui d’un salarié ayant travaillé à temps plein au niveau du SMIC pendant plusieurs décennies. Elle compare ce que représentent ses cotisations avec la pension qu’il pourrait percevoir dans différents scénarios.
Les résultats permettent surtout de comprendre les différences entre les deux mécanismes et leurs limites.
Une carrière au SMIC représente plusieurs dizaines de milliers d’euros de cotisations
Prenons le cas d’un salarié ayant effectué une carrière complète au SMIC entre 1980 et 2025.
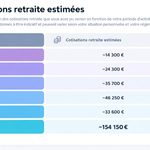
Selon les calculs présentés dans l’étude, le salaire cumulé sur l’ensemble de la carrière atteindrait environ 622 000 euros, tandis que les cotisations de retraite, en incluant les parts salariale et patronale, représenteraient environ 154 000 euros.
Les montants sont évidemment théoriques : ils dépendent des hypothèses retenues concernant le salaire, les taux de cotisation et la durée exacte de carrière.
L’intérêt de cette simulation est surtout de mettre en évidence une question essentielle : que deviennent ces cotisations et quel niveau de revenu permettent-elles d’obtenir une fois arrivé à la retraite ?
Exemple de répartition des cotisations
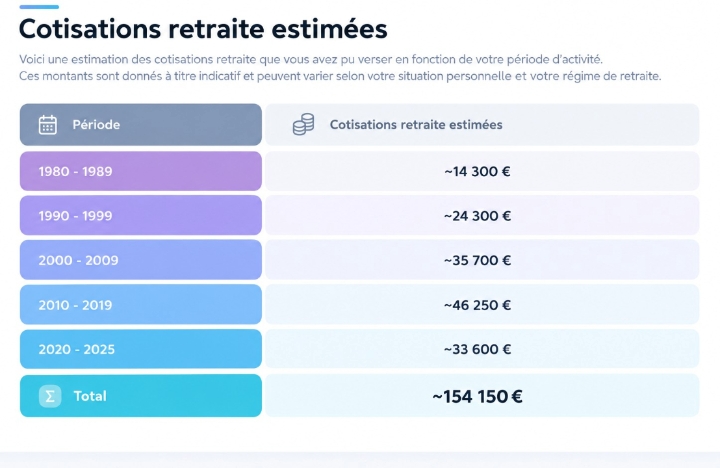
Ces chiffres doivent être considérés comme une simulation, et non comme le relevé de carrière réel d’un assuré.
Quelle retraite avec une carrière complète au SMIC ?
Le montant de la pension ne dépend pas uniquement de la somme des cotisations versées.
Le système français comporte notamment des mécanismes de solidarité destinés aux personnes ayant eu de faibles revenus. Le minimum contributif peut ainsi compléter la retraite de base de certains assurés remplissant les conditions prévues par la réglementation.
Dans le scénario étudié, la pension totale est estimée autour de 1 100 à 1 200 euros bruts par mois, avec une partie provenant de la retraite de base et une autre de la retraite complémentaire.
Le montant exact dépend cependant de nombreux paramètres : durée d’assurance, nombre de trimestres validés, année de départ, situation personnelle et règles applicables au moment du départ.
Une estimation de pension
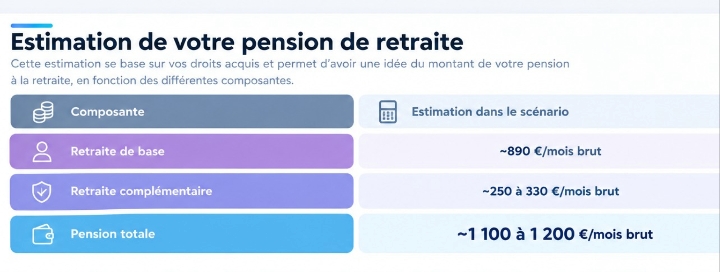
Il ne faut donc pas considérer ces montants comme une promesse de retraite pour toute personne ayant travaillé au SMIC. Deux personnes ayant eu des revenus proches peuvent avoir des pensions différentes selon leur carrière.
Que se passerait-il avec un système de capitalisation ?
C’est ici que la comparaison devient intéressante.
Dans un système de capitalisation, les sommes destinées à la retraite sont investies. Le capital peut alors évoluer avec le temps grâce aux rendements des placements.
Pour une personne ayant commencé à épargner plusieurs décennies auparavant, la durée joue un rôle considérable : les éventuels gains peuvent eux-mêmes produire des gains au fil des années.
La simulation citée utilise plusieurs hypothèses de rendement annuel.
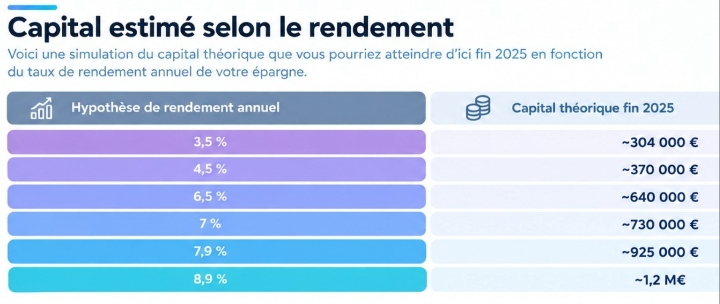
Ces chiffres illustrent surtout l’importance du rendement composé sur une très longue période.
Mais ils ne signifient pas qu’un épargnant obtiendra nécessairement ces performances.
Attention aux rendements utilisés dans les simulations
C’est probablement le point le plus important lorsqu’on compare retraite par répartition et capitalisation.
Un rendement annuel de 7 %, 8 % ou 9 % ne peut pas être considéré comme garanti.
Les marchés financiers connaissent des périodes de hausse mais également des années de baisse parfois importantes. Les frais, la fiscalité, l’inflation et le type de placement choisi ont également un impact sur le capital réellement disponible.
Par exemple, une personne qui prend sa retraite juste après une forte baisse des marchés peut se retrouver dans une situation très différente de celle d’un épargnant qui prend sa retraite après plusieurs années de hausse.
Il existe également un autre élément à prendre en compte : la rente obtenue à partir du capital n’est pas nécessairement égale au rendement annuel du portefeuille.
Transformer un capital en revenu mensuel durable nécessite de tenir compte de l’espérance de vie, de l’évolution des marchés, de l’inflation et des modalités de versement.
Comment investir pour sa retraite ? Revenus solide
Répartition ou capitalisation : deux mécanismes différents
La comparaison ne doit donc pas simplement se résumer à « quel système rapporte le plus ? ».
Les deux modèles répondent à des logiques différentes.
La retraite par répartition
Dans la répartition, les cotisations des actifs servent principalement à financer les pensions versées aux retraités.
Le système comporte une importante dimension de solidarité. Des mécanismes peuvent notamment permettre de protéger les personnes ayant eu des revenus modestes ou des carrières particulières.
En revanche, le niveau des pensions dépend fortement de l’équilibre entre nombre d’actifs, nombre de retraités, niveau des cotisations et montant des pensions.
La retraite par capitalisation
Avec la capitalisation, l’épargne est investie afin de constituer progressivement un patrimoine financier.
L’avantage potentiel est de pouvoir bénéficier du rendement des investissements sur plusieurs décennies.
En contrepartie, l’épargnant est exposé au risque financier. Le capital n’est pas automatiquement garanti et les performances passées d’un placement ne permettent pas de connaître ses performances futures.
Pourquoi commencer à épargner tôt peut changer la situation
Pour un futur retraité, la question ne se limite donc pas au choix entre deux systèmes.
Il existe également une troisième approche : compléter sa retraite obligatoire par une épargne personnelle.
Prenons un exemple simplifié.
Une personne qui investit régulièrement une petite somme pendant 30 ou 40 ans bénéficie potentiellement de l’effet des intérêts composés. À l’inverse, attendre les dernières années avant la retraite signifie disposer de beaucoup moins de temps pour faire fructifier le capital.
Cela explique pourquoi la préparation financière de la retraite est généralement plus efficace lorsqu’elle commence suffisamment tôt.
Les solutions possibles sont nombreuses : épargne de précaution, assurance-vie, PER, immobilier ou investissements financiers diversifiés. Chacune possède ses propres règles, avantages, risques et contraintes fiscales.
La capitalisation comporte aussi des risques
Il serait toutefois trompeur de présenter la capitalisation comme une solution sans inconvénients.
Un portefeuille investi sur les marchés financiers peut perdre une partie importante de sa valeur pendant une période de crise.
Il faut également tenir compte :
- des frais de gestion ;
- de la fiscalité ;
- de l’inflation ;
- du niveau de risque choisi ;
- de l’horizon d’investissement ;
- de la diversification du portefeuille ;
- de la manière dont le capital sera transformé en revenus à la retraite.
Une simulation utilisant un rendement constant pendant 40 ou 45 ans est donc un scénario mathématique, pas une garantie de résultat.
Que retenir pour préparer sa retraite ?
L’exemple d’une carrière complète au SMIC permet de mettre en évidence une réalité souvent oubliée : le niveau de vie à la retraite ne dépend pas uniquement du montant du dernier salaire.
La retraite obligatoire constitue le socle principal pour la majorité des Français, mais une personne qui souhaite maintenir son niveau de vie peut avoir intérêt à réfléchir suffisamment tôt à des revenus complémentaires.
La capitalisation peut constituer l’un des outils possibles, mais elle implique une prise de risque et une épargne régulière sur le long terme.
Le plus important est donc de ne pas attendre les dernières années de sa vie professionnelle pour se poser la question.
Le véritable enjeu est de préparer suffisamment tôt ses revenus futurs, en connaissant sa retraite obligatoire et, si nécessaire, en mettant progressivement en place des solutions d’épargne adaptées à sa situation.
À retenir : les simulations de capitalisation sont utiles pour comprendre l’effet du rendement composé, mais elles ne constituent pas une prévision de pension ni une garantie de performance.
Les chiffres présentés dans cet article correspondent à des scénarios théoriques et peuvent différer de la situation réelle d’un assuré. Les règles de retraite et de fiscalité étant susceptibles d’évoluer, il est recommandé de vérifier les informations officielles correspondant à son année de départ.
Pension d’invalidité catégorie 3 : montant, calcul, conditions et retraite en 2026
Comment est calculée la retraite sur les 25 meilleures années ?

Laisser un commentaire